房子有保险也可能不够赔:加拿大房主最容易忽略的“重建成本”风险
买了房屋保险,很多人的第一反应是:如果真的发生火灾,至少房子还能靠保险重新建起来。
但加拿大近年的多场山火正在暴露一个容易被忽视的问题:房子有保险,并不意味着保险赔偿一定足够把房子重新建起来。
随着建筑材料、人工和承包商成本上涨,一些房主直到房屋遭遇严重损毁后才发现,保单上的赔偿上限与真正的重建费用之间可能存在巨大差距。
而这个差距,有时候可能达到上百万加元。
房子烧毁后,真正昂贵的是“重新建一栋”
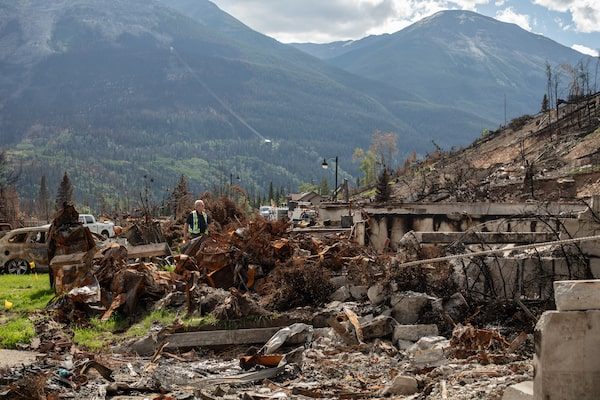
今年夏天,加拿大山火再次造成大量住宅损毁。
在卑诗省 Summerland 附近,Joel Patan 搬进梦想中的新家还不到两年,房屋就在 Bald Range 山火中被完全烧毁。
火势蔓延得非常快。
当他赶回家与妻子以及5岁和3岁的两个女儿会合、准备撤离时,火已经逼近社区。正式疏散令发出时,他的房子实际上已经化为灰烬。
第二天,他开始联系保险公司。等待他的不仅是理赔程序,还有一个所有遭遇重大房屋损失的家庭都必须面对的问题:
保险究竟能赔多少?
有保险,为什么还可能需要自己掏几十万甚至上百万?
这涉及一个重要概念:Underinsurance,也就是保险不足。简单来说,就是保单能够支付的金额,低于真正修复或重建房屋所需要的费用。
加拿大统计局今年6月发布的报告特别指出,随着建筑成本和房价上涨,保险不足已经成为房主面临的一项重要风险。
问题在经历过2024年严重山火的 Jasper 表现得尤其明显。
当地市长 Richard Ireland 表示,一些业主后来才发现,他们购买的保险并不能覆盖完整重建成本。
部分商业物业和出租物业的保险甚至没有完整的重建保障。等到真正开始重建,才发现保险金额和实际费用之间存在巨大缺口。
房屋投保120万,真正重建需要320万
Jasper 房主兼酒店经营者 George Andrew 的经历尤其值得房主注意。
2024年山火中,他经营的酒店幸存下来,但自己的住宅被完全烧毁。
他的房屋按照约 120万加元的价值投保。
但是重新建造这栋房屋,实际预计需要:320万加元。也就是说,实际重建成本比原来的保险估值高出约 200万加元。
幸运的是,他的保单中包含 Guaranteed Replacement Cost,也就是保证重置成本保障。
因此,即使实际重建费用大幅超过原先估算的房屋重建价值,在符合保单条件的情况下,保险仍可以承担增加的重建费用。
Andrew自己也承认,他此前根本没有意识到 Jasper 的实际重建成本会高到这种程度。
很多其他房主就没有这么幸运。
Guaranteed Replacement Cost到底有什么不同?
这是房主检查自己保单时非常值得注意的一项内容。
普通房屋保险可能设有明确的 Coverage Limit,也就是赔偿上限。
例如,你的房屋重建保额是80万加元。
如果发生严重火灾后,真正重新建造需要110万加元,而你的保单只按照最高80万加元赔偿,那么剩下的30万加元就可能需要自己承担。
但如果保单具有 Guaranteed Replacement Cost 条款,在房屋得到适当投保并满足相关保单条件的情况下,即使建筑成本上涨导致最终重建费用超过原先估算金额,保险公司仍可能承担完整的合资格重建费用。
因此,两份看起来都叫“Home Insurance”的保险,真正发生灾难性损失时,结果可能完全不同。
并不是所有房屋保险都有这项保障
保险业内人士表示,大多数普通自住房屋保险套餐可能会提供保证重置成本保障,但并非所有保单都有。
Square One Insurance Services负责产品和承保的 Pamela Boltz 表示,大约 10%至15%的房屋保险保单并不是以Guaranteed Replacement Cost作为损失赔偿基础。
一些位于偏远地区的住宅、季节性住宅,或者只购买基本火灾保险的物业,更可能没有这项保障。
因此,不能因为自己的保单写着“Fire Coverage”,就默认房屋完全烧毁后一定能够按照实际费用重新建造。
这是两个不同的问题。
加拿大普通房屋保险通常包括山火
对于加拿大房主来说,还有一个需要分清的地方。
加拿大保险局(Insurance Bureau of Canada)表示,一般标准房屋保险通常已经包含火灾损失,包括 wildfire山火造成的损失。
这一点与洪水保险有所不同。部分类型的洪水保障可能需要另外购买,但山火通常属于标准住宅保险承保范围。
真正需要房主注意的往往不是“有没有Fire Coverage”,而是:如果房屋完全损毁,我现在的保额和赔偿方式是否真的足够重新建造?
为什么以前够用的保额,现在可能不够了?
其中一个重要原因,就是加拿大近年来不断上涨的重建成本。
房屋重建费用并不只是木材、水泥和其他建筑材料。人工费用、承包商供应、运输成本、关税以及灾后集中重建造成的施工需求,都可能推高最终价格。
尤其发生大规模山火后,一个地区可能同时有数百甚至上千栋房屋需要重建。承包商和建筑工人的需求突然增加,重建价格可能进一步上升。
这也是为什么几年前估算出来的房屋重建成本,到真正发生事故时可能已经完全不够。
山火风险也正在推高加拿大房屋保险价格
另一方面,极端天气造成的保险损失越来越高。
加拿大保险局数据显示,2016年至2025年,加拿大保险业因山火支付的保险损失超过81亿加元。
这些风险最终也会反映到保险价格上。
例如在卑诗省 Kelowna,根据保险服务商Insurely的数据,当地房屋保险平均保费已经达到大约 每年4,600加元,明显高于卑诗省约1,200至1,700加元的平均水平。
对于靠近山林、消防服务有限或者位于市政边界之外的房屋,保险费用还可能进一步增加。
房主现在真正应该检查什么?
这篇报道对普通房主最有用的地方,并不是提醒大家“山火很危险”,而是提醒大家现在就把自己的Home Insurance Policy找出来看看。
首先确认自己的保单是否包含 Guaranteed Replacement Cost,还是只有固定的 Coverage Limit。
然后查看目前保险公司计算的房屋重建价值是多少。
这里尤其要注意:房屋的市场价格、Property Tax Assessment和房屋重建成本,并不是同一个概念。
一栋市场价值100万加元的房子,并不意味着发生火灾后需要100万加元重建;反过来,房屋市场价格较低,也不意味着重建成本一定低。
如果过去几年对房屋进行过地下室装修、扩建、厨房升级、增加卫生间或者其他重大改造,也应该确认保险公司是否知道。
加拿大保险局建议,房主在进行物业升级后通知保险公司。
这样做可能导致保费上涨,但如果没有更新房屋资料,一旦发生重大损失,原来的保险金额可能已经无法准确反映现在的重建成本。
最后,还可以直接向保险公司或Broker问一个非常具体的问题:“如果我的房子今天完全烧毁,按照现在的建筑成本,我这份保险能不能支付完整重建费用?”
这个问题,往往比单纯问“我的房子有没有火灾保险”更重要。
真正需要防范的是灾后才发现保险不够
房屋保险平时很容易变成一项每年自动续费的固定支出。
只要保费正常扣款、保险公司没有提出问题,很多房主几年都不会认真重新查看一次保单。
但建筑成本、房屋装修情况和所在地区的风险一直在变化。
Jasper山火后的现实已经说明,一栋房子即使一直都有保险,真正需要重建时,仍然可能出现巨大的资金缺口。
对于房主来说,现在花一点时间确认 Guaranteed Replacement Cost、Coverage Limit以及当前重建估值,远比灾难发生以后才第一次弄清这些条款要容易得多。
延伸阅读:
声明:本文仅代表作者个人观点,www.ehouse411.ca网站不负任何法律责任
本文仅代表作者观点,不代表ehouse411.ca立场。
-
*
0/500
-
留言之前,您同意加拿大时讯的
使用和隐私政策条款
-
2
加拿大白葡萄酒怎么选?Chardonnay、Sauvignon Blanc和Pinot Grigio的区别
Ella 2026-11-11 12:02
-
3
银行拍卖的房子被低价出售,拉低了周边房价!多伦多普通卖家也受影响
Alex 2026-11-11 11:47
-
4
Helen 2026-11-11 10:54
-
5
多伦多本周末去哪儿?圣诞灯光巴士开跑,古董市集、艺术礼品展和喜剧演出登场
Ella 2026-11-11 10:13
-
6
Helen 2026-11-11 10:06
-
7
Helen 2026-11-11 09:55
-
8
Helen 2026-11-11 09:41
-
9
Alex 2026-11-10 11:45
-
10
Helen 2026-11-10 11:34
-
11
TNT大统华一款烤黑豆在加拿大被召回!涉及4省,购买者注意包装代码
Helen 2026-11-10 11:25
-
12
加拿大卫生部查获逾1.1万瓶非法药物,检出危险细菌!警告勿购买使用
Helen 2026-11-10 11:13
-
13
Ella 2026-11-10 11:00
-
14
Helen 2026-11-10 10:49
-
15
Helen 2026-11-10 10:43
-
16
Helen 2026-11-10 10:33
-
17
Helen 2026-11-10 10:20
-
18
安省允许私人饲养老虎和狮子,没人知道数量是多少暴露出监管缺口
Helen 2026-11-10 10:02
-
19
加拿大FHSA账户最容易犯的5个错误:买房前后这些规则别弄错
Ella 2026-11-09 10:26
-
20
Helen 2026-11-09 10:10
