房子有贷款,保险赔了钱也不一定直接给你:很多房主都不知道
房子发生火灾,保险公司确认承保,并批准足够的钱把房屋重新建起来。
听上去,接下来应该只是找承包商施工、按照进度付款,然后等着房子重新建好。但安省一名房主Antonina Gladkova的经历,却完全不是这样。
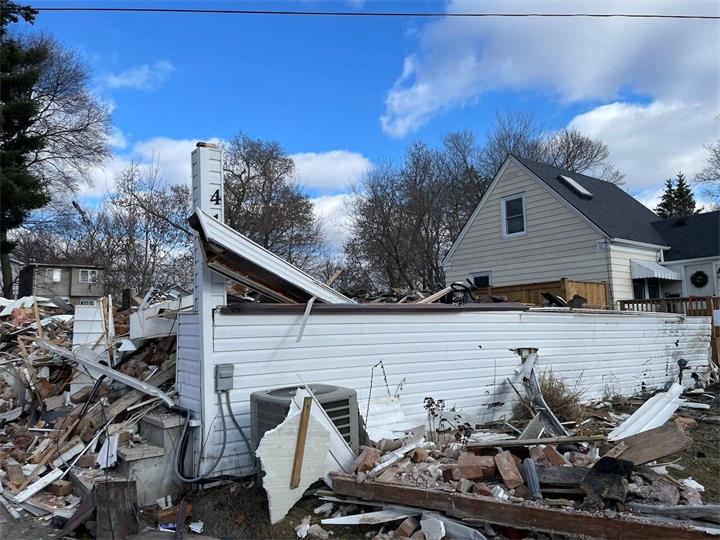
她位于Georgetown的一套半独立屋在2024年的一场火灾中被彻底烧毁。后来,保险公司批准了超过50.8万加元的重建费用。
问题看起来已经解决了。
但真正开始施工以后,她才发现:保险公司赔了钱,并不意味着这50多万加元可以直接由她支配。因为房屋仍然有Mortgage,贷款机构Simplii Financial参与保险赔款的释放。
当承包商要求支付第一笔101,600加元工程款时,据CBC报道所查阅的银行记录,贷款机构最初只释放了25,000加元。房主提出问题后,Simplii又以一次性例外方式释放25,000加元,但距离承包商要求的金额仍有很大缺口。
工程不能停,承包商又需要钱才能继续施工。最终,这对房主不得不另外借了一笔利率10%的私人Mortgage填补资金缺口。
Gladkova称,他们后来仅私人贷款利息就已经支付约1.5万加元,另外还有设立私人贷款和法律费用。
房子有保险,保险也确实赔了。为什么房主最后还要另外借高息贷款才能把房子重新建起来?
答案藏在很多房主平时几乎不会注意的一项Mortgage条款里。
房屋有Mortgage,保险赔款并不一定直接交给房主
很多人购买房屋保险以后,会自然认为:房子是我的,保险也是我买的,如果房屋发生火灾或者其他严重损毁,保险公司赔的钱当然应该直接给我。
但如果房屋上仍然存在Mortgage,情况可能没有这么简单。对于贷款机构来说,这套房子不仅是借款人的住所或投资物业,也是几十万甚至上百万元贷款背后的抵押资产。
如果房屋被严重烧毁,作为抵押物的物业价值也可能受到重大影响。
因此,标准Mortgage条款通常会对房屋保险以及重大保险赔款如何处理作出规定。发生重大损失以后,保险款可能需要经过Mortgage Lender,并由贷款机构按照相关条款和重建进度释放。
贷款机构这样做的一个重要目的,是确认保险赔款确实被用于修复或重建作为抵押物的房屋。
所以真正需要理解的是:保险公司决定这次损失是否属于承保范围以及赔多少;但如果房屋还有Mortgage,赔款具体怎样用于重建,还可能受到贷款合同和贷款机构流程的影响。
银行为什么不一次把50多万全部放出来?
站在房主角度,这可能是整个过程最难理解的地方。
保险公司已经同意支付50多万加元,为什么贷款机构不能直接把钱交出来,让承包商施工?
原因之一在于,大额重建赔款往往可能按照工程进度分阶段释放。贷款机构可能需要确认工程已经完成到一定阶段,再释放相应资金。
从贷款机构的风险管理角度来看,这可以避免几十万元保险赔款已经支付出去,房屋却没有按照计划恢复。
但真正容易产生问题的地方是:银行释放资金的时间表,与承包商要求付款的时间表,不一定一致。
而Gladkova遇到的恰恰就是这种情况。
承包商要先拿钱施工,银行却可能要看到施工进度才放钱
这会形成一个非常现实的“先有鸡还是先有蛋”的问题。
承包商可能要求:先支付第一阶段工程款,我才能购买材料、安排工人并开始施工。
贷款机构的流程却可能要求:先确认工程已经完成一定比例,再按照进度释放保险款。
那么中间的钱由谁垫?Gladkova表示,他们最初面对的就是这种困境。
在提出正式投诉后,Simplii调整了处理方式,开始根据工程Progress Report释放资金。例如工程完成20%,相应释放一定比例的保险款。
但据Gladkova称,双方后来对于计算基础仍然存在问题,使他们持续面对承包商付款与银行释放金额之间的缺口。
Simplii最终释放了全部相关资金,其中包括今年4月为第三笔工程账单缺口提供的另一笔例外付款。但整个重建工程据报道比合同计划晚了大约六个月。
而为了填补施工过程中的现金缺口,房主已经承担了额外融资成本。
这件事真正提醒房主的,不是“银行一定不会给钱”
这里需要特别说明。
这宗案例并不能简单理解成“银行扣住了房主的保险赔款”。
Simplii表示,公司理解客户处理物业损毁时面临的困难,并称在可能情况下为客户提供了灵活安排,在本案中也这样做了。
Simplii同时表示,其Mortgage Terms允许贷款机构决定保险赔款如何使用。
贷款机构还提醒,在与承包商最终确定付款条件之前,客户应该先与银行确认保险赔款的释放安排,以便作出相应决定。
而这恰恰是整个案例对其他房主最有价值的地方。
真正危险的,是房主、保险公司、贷款机构和承包商分别按照自己的付款时间表办事,却没有在工程开始前把这些时间表对齐。
房子严重受损后,不要拿到保险赔偿金额就马上签施工付款计划
如果房屋遭遇火灾、洪水或其他严重损毁,需要大规模修复甚至重建,很多人的第一反应当然是尽快找Contractor开工。
但如果房屋仍有Mortgage,在正式确定施工合同和Payment Schedule以前,还有一步非常重要:先问贷款机构,保险赔款究竟怎么放。
例如,赔款是一次性还是分阶段释放?第一笔最多可以释放多少?后续放款是否需要Inspection或Progress Report?按照工程完成比例还是Invoice金额付款?银行需要哪些文件?从提交资料到实际释放资金通常需要经过什么流程?
然后,再拿着这个安排与保险公司和承包商确认施工付款节点。
报道中接受采访的房屋保险索赔律师Fy Virani表示,他越来越多地遇到保险付款计划与承包商账单无法对应的问题。随着火灾和洪水造成的Total Loss增加,贷款机构对大额保险赔款的控制也更加严格。
他的建议很实际:施工开始以前,就让贷款机构、保险公司和承包商把付款安排说清楚。因为一旦几十万元资金已经开始按照各自流程流动,再想重新调整会困难得多。
最需要问清楚的,其实是“第一笔钱怎么付”
很多房主可能会重点关注保险公司最终批准多少钱,却忽略施工最开始的资金安排。
但真正容易卡住工程的,恰恰可能是第一笔钱。如果承包商要求10万加元才能开工,而贷款机构第一阶段只愿意释放2.5万或5万,那么即使保险总赔偿金额足够覆盖整个重建工程,房主仍然会立即出现数万元现金缺口。
因此,在签署施工合同之前,可以把承包商的Payment Schedule直接拿给贷款机构确认。
不要只问:“保险赔款你们收到了吗?”而应该进一步问:“承包商第一期需要10万元,你们届时实际会释放多少钱?”这个问题得到明确答案以后,再决定施工合同怎样签,会安全得多。
不要轻易用私人贷款填补缺口
Gladkova的案例还暴露出另一个风险。一旦施工已经开始,房主往往没有太多时间等待。房子需要重建,承包商需要付款,原来的居住安排也可能受到影响。这时候,Private Mortgage或者其他短期融资看起来可能是最快的解决方案。但短期解决了施工现金流,可能同时创造另一笔昂贵债务。
Gladkova称,他们取得的私人Mortgage利率为10%,后来已经产生约1.5万加元利息,此外还有设立贷款和律师费用。
所以,如果出现保险款释放与工程账单之间的缺口,应该先把贷款机构的放款安排、是否存在调整空间以及保险公司的付款机制弄清楚,再评估是否真的需要外部融资。
如果确实需要借钱填补短期缺口,也应该把利率、Lender Fee、Broker Fee、法律费用、期限以及如何退出这笔贷款全部算进去。
不能只看“现在能不能拿到钱”。
如果已经和银行发生争议,可以从正式投诉程序开始
如果房主认为贷款机构没有按照合同或承诺处理保险赔款,或者在沟通过程中出现严重问题,不应该只停留在不断打客服电话。
可以要求贷款机构启动正式内部Complaint Process,并保留所有书面记录。
这包括银行邮件、保险公司的赔偿文件、承包商Invoice、施工进度报告、银行每次释放资金的日期和金额,以及因为资金延迟产生的额外费用。
这些材料之后都可能非常重要。Gladkova在2025年底向Ombudsman for Banking Services and Investments(OBSI)提出投诉。
据她向CBC提供的信息,OBSI调查认为Simplii不需要承担她为了填补资金缺口产生的额外费用,也不受她与承包商之间付款协议的约束;但银行没有向这对房主充分解释他们可能需要额外融资完成工程,因此造成了异常程度的困扰和不便。
据报道,OBSI建议银行提供500加元补偿,但Gladkova没有接受。
她之后又向Financial Consumer Agency of Canada(FCAC)提出投诉。需要注意的是,OBSI表示其投诉处理具有保密性,因此没有对这一具体案件发表评论。
真正应该提前看的,是自己的Mortgage合同
大多数房主买房时看Mortgage Agreement,注意力都会集中在几个数字上:利率是多少、每个月还多少钱、Term几年、能不能提前还款、提前解约罚金是多少。
很少有人会认真考虑:如果房子有一天被烧毁,保险赔偿款到底怎么处理?因为买房的时候,没有人认为自己真的会遇到这种事情。但Gladkova的经历说明,一旦发生Total Loss,这个平时几乎不会注意的条款,可能直接决定几十万元重建资金如何流动。
所以,有Mortgage的房主除了知道自己的Home Insurance保额够不够,也值得知道贷款合同对重大保险赔款有什么规定。
尤其应该弄清楚:如果发生重大损毁,保险公司把钱支付给谁?贷款机构如何释放资金?需要什么Inspection或Progress Report?谁决定付款节奏?如果银行的付款计划与承包商不同,房主需要提前准备什么?这些问题平时看起来离生活很远。
真正发生火灾以后,却可能直接决定房子能不能按计划重新建起来。
保险赔够了,不代表重建现金流就解决了
Gladkova的房屋最终完成了重建,Simplii也最终释放了相关资金。但这场经历留下的成本,并不只是房屋本身的损毁。
由于保险赔款释放节奏与施工付款之间出现缺口,她和伴侣不得不寻找额外融资,并承担私人Mortgage利息、设立贷款费用以及法律成本。
这也给其他有Mortgage的加拿大房主留下了一个很实际的提醒:发生重大保险索赔以后,不要只问保险公司“赔多少钱”。
还应该马上问自己的Mortgage Lender:“这笔钱什么时候能拿出来,每一次能拿多少?”
然后在签施工付款计划之前,让贷款机构、保险公司和承包商三方的时间表尽可能对应起来。
因为对于一栋需要重建的房子来说,保险公司最终批准50万加元是一回事。施工进行到需要付10万加元的那一天,账户里到底有没有这10万,是另一回事。
延伸阅读:
1. 房子卖了不等于房贷结束:加拿大房主换房时最容易算错的一笔账
2. 别等续约了:如何在不违约的情况下“重写”你的房贷合同?
声明:本文仅代表作者个人观点,www.ehouse411.ca网站不负任何法律责任
本文仅代表作者观点,不代表ehouse411.ca立场。
-
*
0/500
-
留言之前,您同意加拿大时讯的
使用和隐私政策条款




-
2
安省家庭医生可获医学院学费资助:谁能申请、要工作几年、哪些学生不符合?
Ella 2026-09-17 12:18
-
3
Helen 2026-09-17 11:58
-
4
2026全球最酷街区揭晓:安省一座小城冲进前十,温哥华社区也上榜
Helen 2026-09-17 11:46
-
5
帮孩子签个房贷名字没那么简单:Co-signer承担的可能是整笔贷款
Ella 2026-09-17 11:35
-
6
多伦多警员被指互卖可卡因、替非法店铺通风报信:法院解封调查文件
Helen 2026-09-17 11:27
-
7
Alex 2026-09-17 10:07
-
8
Helen 2026-09-17 09:59
-
9
Helen 2026-09-17 09:55
-
10
Helen 2026-09-17 09:45
-
11
Helen 2026-09-17 09:35
-
12
加拿大多地911一度间歇中断:手机和网络电话受影响,切勿拨号测试
Helen 2026-09-17 09:29
-
13
Helen 2026-09-16 22:18
-
14
“我们将统治加拿大” 帮派寄信威胁警方,声称在加拥有5000名成员
Helen 2026-09-16 12:00
-
15
空调和Heat Pump室外机能随便换位置吗?装错地方,噪音和邻居问题可能比想象中麻烦
Helen 2026-09-16 11:29
-
16
韩国知名烘焙品牌Tous Les Jours进军加拿大,首店明天在多伦多开业
Helen 2026-09-16 11:19
-
17
股票、ETF赚钱后怎么交税?一文读懂加拿大投资收益的税务规则
Ella 2026-09-16 10:23
-
18
在加拿大看病免费,处方药为什么还要自己付?没有保险可以找哪些政府支持
Ella 2026-09-16 10:06
-
19
照顾重病家人不能上班怎么办?加拿大EI照护福利申请条件一次讲清
Helen 2026-09-16 09:50
-
20
Helen 2026-09-16 09:27
