银行如果倒闭,存款会不会没了?加拿大CDIC存款保险到底保什么
很多人在加拿大把钱存在银行,最关心的是利率多少、GIC能拿多少回报,却很少想过另一个更基础的问题:如果银行真的出了问题,存在里面的钱怎么办?
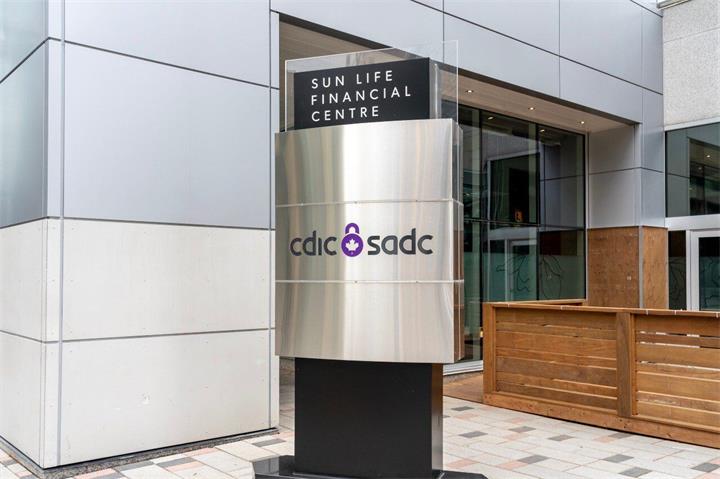
加拿大有专门的存款保险制度。Canada Deposit Insurance Corporation(CDIC,加拿大存款保险公司)负责在成员金融机构倒闭时,为符合条件的存款提供保障。只要资金符合条件并存放在CDIC成员机构,保障是免费而且自动生效的,不需要个人另外购买或申请。
但这里最容易被误解的是“10万加元保障”。
它并不是说一个人在加拿大所有银行加起来只能获得10万加元保障,也不是说只要银行账户里有钱就全部属于CDIC保障范围。真正决定保障金额的,是金融机构、存款产品以及存款所属的保险类别。
CDIC到底是什么?保护的是“银行倒闭风险”
CDIC是由加拿大政府设立的联邦Crown corporation,其核心职责之一,是在成员金融机构倒闭时保护符合条件的存款。
加拿大金融体系受到严格监管,银行倒闭并不是经常发生的事情,但并不代表风险永远为零。CDIC也明确指出,金融机构和其他企业一样,仍然存在失败的可能,因此加拿大建立了相应的处置和存款保障机制。
这里还要分清一个概念:CDIC保护的不是你的投资不亏钱,而是符合条件的存款在CDIC成员机构倒闭时得到保障。
如果股票下跌、ETF亏损或者基金净值下降,这不是CDIC负责赔偿的范围。
不是每个人只有10万,而是“每个类别最高10万”
这是理解加拿大存款保险最重要的一条规则。
CDIC目前规定,在每一家成员机构内,符合条件的存款按照不同保险类别分别计算,每个类别最高保障100,000加元,而且这个数字包括本金和应计利息。
目前共有9个分别计算的保险类别:个人名下存款(Deposits held in one name)、联名存款(Joint deposits)、RRSP、RRIF、TFSA、RDSP、RESP、FHSA,以及信托存款(Deposits held in trust)。
这意味着,一个人完全可能获得远远超过10万加元的总保障。
例如,假设某人在同一家CDIC成员银行有80,000加元个人Savings Account,同时TFSA里还有70,000加元符合CDIC条件的GIC。
这两笔钱并不是合并成150,000加元以后只保护其中100,000加元。
因为个人名下存款和TFSA属于两个不同的保险类别,如果其他条件都符合,80,000加元可以在个人存款类别下获得保障,70,000加元则可以在TFSA类别下获得保障。
总计150,000加元都可能受到CDIC保护。这也是为什么判断自己的存款有没有完全受到保护,不能只看“我在这家银行一共有多少钱”。
Chequing、Savings和GIC通常可以保,但要看放在哪里
CDIC目前列出的合资格存款包括Savings Account、Chequing Account、GIC等定期存款,以及符合条件的加拿大元或外币存款。
不过,“产品符合条件”并不等于“金额无限保障”。
假设一个人在同一家CDIC成员银行,以自己的个人名义持有:Chequing Account 20,000加元,Savings Account 50,000加元,另外还有一张60,000加元的GIC。
如果这些都属于同一个“个人名下存款”保险类别,就不能把它们理解成三个账户各有10万保障。
CDIC会把同一成员机构、同一保险类别中的符合条件存款合并计算。上面的符合条件存款总额是130,000加元,因此在这个类别下最高保障仍然是100,000加元。
CDIC自己的例子也明确说明,个人名下的Savings、Chequing和GIC会合并计算同一个10万加元限额。
所以,开三个银行账户,并不会自动变成30万加元保障。
在两家不同银行各有10万,怎么算?
如果是两家不同的CDIC成员机构,情况就不同了。
CDIC的保障是按成员机构分别计算的。因此,如果一个人在A银行有100,000加元符合条件的个人存款,在B银行又有100,000加元符合条件的个人存款,只要两家都是独立的CDIC成员机构并且其他条件符合,这两边可以分别获得最高100,000加元保障。
这也是资金比较多的家庭需要理解的一点。
如果大量现金长期集中在同一家机构的同一个保险类别里,超过保障上限的部分就需要重新看看自己的存款结构。
但这里也不能简单按照银行品牌判断,因为不同品牌、附属机构和金融产品背后的法律实体未必完全一样。最稳妥的方法,是直接在CDIC官网查询金融机构是否属于CDIC成员。CDIC目前提供完整的Member Institution查询名单。
TFSA、RRSP里有10万,也不代表里面所有东西都受保护
这是另一个非常容易混淆的地方。
TFSA、RRSP、RRIF、RESP、RDSP和FHSA本身都是独立的CDIC保险类别,但账户名称本身并不能决定里面的所有资产都受CDIC保护。
关键还是要看账户里面放的是什么。
例如,一个TFSA里放的是符合条件的GIC或存款,这些资金可能受到CDIC保障;但如果同一个TFSA里面买的是股票、ETF或者共同基金,这些投资就不是CDIC存款保险的保障对象。
CDIC明确说明,即使产品放在RRSP、RRIF、RESP、RDSP、TFSA或FHSA中,股票、债券、Mutual Funds和ETF也不属于CDIC承保的存款产品。
因此,“我的TFSA受政府保障”这种说法并不准确。更准确的理解应该是:TFSA是一个保险类别,但只有TFSA里面符合CDIC条件的存款产品,才适用CDIC存款保险。
股票、ETF、基金和加密货币不属于CDIC存款保险
CDIC目前明确列出的不合资格产品包括Mutual Funds、Stocks、Bonds、ETFs以及Cryptocurrencies。
这并不代表这些资产一定“没有任何保护”。
加拿大对投资账户和证券公司还有其他监管及投资者保护制度。例如,CDIC也说明,非存款类投资可能涉及其他保护机制。但那与CDIC的存款保险不是同一个制度。
因此,一个人即使在一家大型银行拥有200,000加元投资资产,也不能简单说“银行有CDIC,所以这20万全部有保险”。
首先要把Deposit和Investment分开。
Joint Account还能另外获得10万保障吗?
可以,但同样有规则。Joint deposits属于独立于个人名下存款的保险类别。因此,一个人自己的个人存款,与他和另一人共同持有的合资格联名存款,可以分别计算保障。
不过,同样持有人组合的联名存款会被合并计算。
例如,夫妻A和B在同一家CDIC成员机构拥有多个A+B联名存款账户,不能因为开了多个Joint Account,就让每个账户分别获得10万加元保障。CDIC会按照相应的联名存款规则计算这一类别。
所以真正重要的仍然不是“有几个账户”,而是账户属于哪个保险类别,以及存放在哪一家CDIC成员机构。
通过理财顾问买GIC,也要看真正是哪家机构发行
还有一种很常见的情况:消费者并不是直接到银行购买GIC,而是通过Broker或Financial Advisor购买。
这时候尤其需要问清楚:这张GIC究竟是哪一家金融机构发行的?
CDIC说明,通过Broker购买的GIC可能直接以客户姓名持有,也可能由Broker作为Nominee代表客户持有。不同持有方式会影响CDIC如何识别和计算存款保障。
因此,通过理财顾问购买GIC时,可以主动确认三个问题:这张GIC的发行机构是谁?发行机构是不是CDIC成员?这笔GIC是直接登记在自己名下,还是由Broker代持?
尤其当一个人通过不同平台购买了多张GIC时,不要因为是在不同平台买的,就自动认为属于不同的10万加元保障。
真正需要看的,是背后的发行金融机构和保险类别。
Fintech账户里的钱,也不能只看App叫什么
现在越来越多加拿大人使用Fintech平台存钱、转账或者获得较高利息。
这类产品需要再多看一步。CDIC明确指出,Fintech本身并不因为提供类似银行账户的服务就自动成为CDIC成员。如果Fintech把客户资金作为符合条件的存款存放在CDIC成员机构,而且账户结构符合要求,相关资金才可能获得CDIC保护。
所以看到某个App写着“资金存放在加拿大银行”,最好不要只停留在这句话。
可以继续确认:钱实际上存在哪一家银行?那家银行是不是CDIC成员?资金是以本人名义持有,还是通过Trust结构持有?CDIC保障具体如何适用?
这类问题在数字银行和金融科技产品越来越普及以后,会变得越来越重要。
如果银行真的倒闭,需要自己申请赔偿吗?
对于符合条件的存款,CDIC保障本身是自动的,不需要像购买私人保险一样提前投保,也不需要每年缴纳保费。
如果成员机构真的倒闭,CDIC会根据金融机构记录确定符合保障条件的存款,并按照相应程序处理受保存款。对于注册账户,CDIC还会与加拿大税务局协调,尽量让相关资金继续保持税务递延或免税状态。
所以真正应该提前做的,不是等银行出问题以后才研究规则,而是平时就知道自己的资金放在哪里、属于什么产品,以及是否在CDIC保障范围之内。
普通家庭可以自己做一次“存款保险检查”
如果家庭现金、GIC或者退休账户里的存款金额逐渐增加,可以把资金按金融机构和保险类别简单整理一次。
先确认金融机构是不是CDIC成员;再区分个人存款、Joint Account、TFSA、RRSP、RRIF、RESP、RDSP、FHSA和Trust;然后看看每个类别里哪些是真正符合条件的Deposit,哪些其实是股票、ETF、基金等投资产品。
最后再检查同一家成员机构、同一保险类别下的符合条件存款,加上应计利息以后是否已经接近或超过100,000加元。
CDIC官网本身也提供Coverage Calculator,消费者可以根据自己的账户情况计算保障范围。
很多家庭真正需要纠正的,不是“银行安全吗”这个笼统问题,而是一个更具体的问题:如果金融机构真的出了问题,我现在放在这里的每一笔钱,究竟属于哪一种保障?
只要把金融机构、账户类别和金融产品这三层关系分清楚,加拿大的存款保险制度其实并不复杂。
延伸阅读:
1. 加拿大一半父母在资助成年子女:一年给多少,才不会影响自己的退休?
声明:本文仅代表作者个人观点,www.ehouse411.ca网站不负任何法律责任
本文仅代表作者观点,不代表ehouse411.ca立场。
-
*
0/500
-
留言之前,您同意加拿大时讯的
使用和隐私政策条款




-
2
刘欢去世,享年63岁:人人都认识那个歌手,却很少有人真正了解他
Helen 2026-09-26 12:40
-
3
公寓卖不掉还要交税?BC拟征2%新税,开发商警告可能更不敢建房
Alex 2026-09-26 12:07
-
4
Helen 2026-09-26 11:57
-
5
Helen 2026-09-26 11:49
-
6
Helen 2026-09-26 11:01
-
7
做髋关节手术需要等待近两年,加拿大夫妇借2.5万加元赴外省治疗
Helen 2026-09-26 11:21
-
8
Helen 2026-09-26 11:14
-
9
Helen 2026-09-26 10:53
-
10
报道披露塔姆布勒岭枪手与ChatGPT对话,内容“令人毛骨悚然”
Helen 2026-09-26 10:49
-
11
父母去世或因残障无法工作,孩子能领CPP吗?这项福利很多家庭容易漏掉
Helen 2026-09-25 12:11
-
12
第一次去PEI的卡文迪什怎么玩?绿山墙、红色海岸和海滩可以这样安排
Helen 2026-09-25 11:38
-
13
银行如果倒闭,存款会不会没了?加拿大CDIC存款保险到底保什么
Helen 2026-09-25 11:07
-
14
Helen 2026-09-25 10:43
-
15
Helen 2026-09-25 10:37
-
16
46套豪华联排屋卖不动,开发商改建229套出租房,居民告上法院后仍未能阻止
Alex 2026-09-25 10:08
-
17
Helen 2026-09-25 10:01
-
18
Helen 2026-09-25 09:48
-
19
Helen 2026-09-25 09:41
-
20
Helen 2026-09-25 09:33
